規劃日本自駕旅行時,不管是走熱門的沖繩租車路線,或是前往廣大的北海道自駕路線,搞懂日本租車保險的架構都是出發前最重要的一步。許多自駕新手常以為「租金含保險=出事不用賠」,直到不小心擦撞被車行收取數萬日圓的自負額與營業損失時,才發現保障根本不夠!
這篇文章幫你一次搞懂日本租車保險的 4 大層次,分清楚 CDW、NOC 跟全險差在哪,還有發生事故時的理賠 SOP 與 5 個最容易踩到的破保地雷。
內容目錄
日本租車保險 4 大等級|一張圖搞懂保障範圍
日本租車保險由下而上主要分 4 個層次,從最基本的法律強制險,到車行推出的零自負額頂級全險,每一層保障的風險都不一樣:
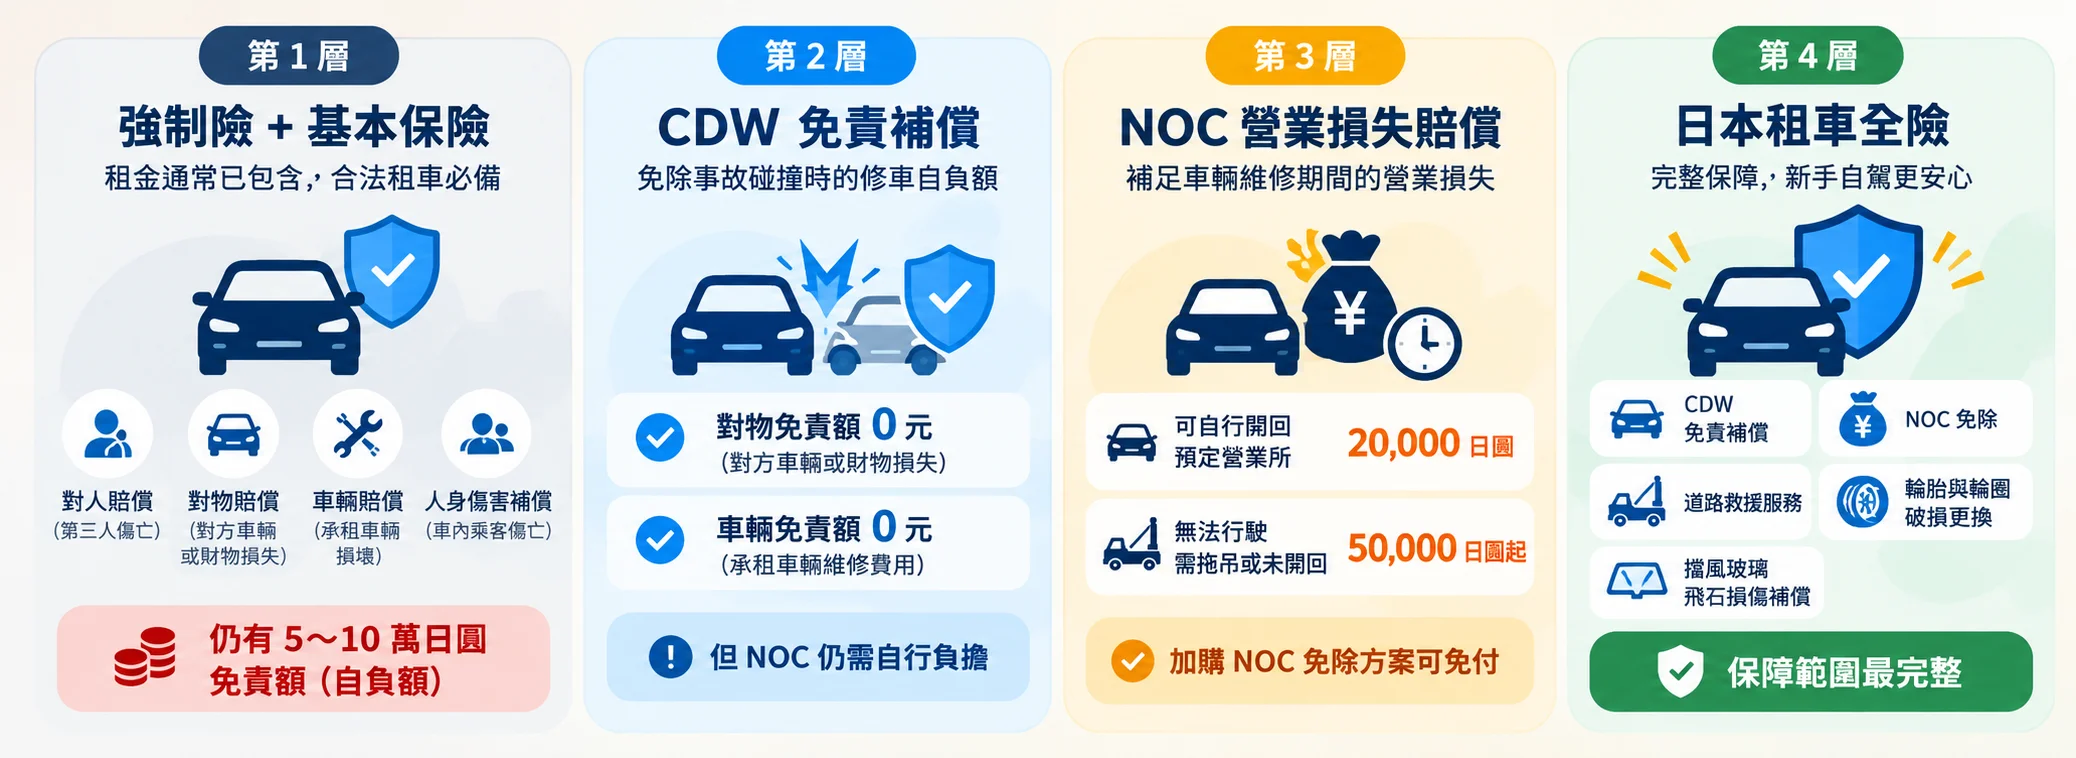
第 1 層:強制保險(自賠責保險)+ 基本保險
只要你在日本合法租車,租金內通常都已經包含日本法律規定的「自動車損害賠償責任保險(自賠責保險)」與車行加保的「基本任意保險」。
這層保障主要涵蓋:對人賠償(第三人傷亡)、對物賠償(對方車輛或財物損失)、車輛賠償(承租車輛損壞)以及人身傷害補償(車內乘客傷亡)。
看起來保障很完整,但這層基本險有「免責額(自負額)」。萬一發生事故,對物賠償與車輛維修費通常各自有 50,000 至 100,000 日圓的自負額,這筆金額必須由租車人自己承擔,保險公司只會支付超過免責額的部分。
第 2 層:CDW 保險(Collision Damage Waiver 免責補償制度)
CDW 保險全名為 Collision Damage Waiver(免責補償制度)。加保 CDW 的目的,就是把第 1 層的「對物免責額」與「車輛免責額」降為 0 元。當車輛發生碰撞事故時,你不需要自行負擔那 50,000 至 100,000 日圓的維修自負額。
但要注意,擋風玻璃遭飛石損傷、輪胎破損等額外狀況,是不包含在 CDW 保險中的,若想要避免此狀況造成車輛賠償,你就要往下看到第四層的「租車全險」
CDW 每天加保費用約在 1,000 至 1,500 日圓之間。但要注意:CDW 僅免除維修費用的自負額,並不包含車輛維修期間車行的營業損失。這也是很多人最容易搞混的地方。
第 3 層:NOC 保險(Non-Operation Charge 營業損失賠償)
當車輛因為事故、擦撞、失竊,或是車內嚴重髒污與異味導致需要暫停出租維修或清潔時,車行會向駕駛收取一筆固定金額的「營業損失賠償」,日文稱為 Non-Operation Charge(NOC)。
日本各大車行的公定 NOC 收費標準通常為:
- 車輛受損但仍可自行開回車行:收取 20,000 日圓。
- 車輛損壞嚴重無法行駛、需拖吊或未開回車行:收取 50,000 日圓起(拖吊費另計)。
*以上金額僅供參考,實際金額請以租車公司提供之合約確認。
即使已經加保了 CDW,如果沒有額外購買免除 NOC 的專用附加險(NOC 保險),發生事故時,依然需要自掏腰包支付這筆 20,000 至 50,000 日圓的營業補償金。
| 保險範圍 | 基本強制險 | +CDW免責賠償 | +NOC補償 |
|---|---|---|---|
| 對人傷害補償 (對受害者) | ✔️ | ✔️ | ✔️ |
| 財物損失補償 | ✔️ | ✔️ | ✔️ |
| 車輛損失補償 | ✔️ | ✔️ | ✔️ |
| 人身傷害補償(對乘客) | ✔️ | ✔️ | ✔️ |
| 自負額免除 | ✔️ | ✔️ | |
| 營業損失費免除 | ✔️ |
第 4 層:日本租車全險(安心方案 / RAP / ECO)
日本租車全險通常是車行最高規格的套裝方案(各家叫法不同,如 Times 的 Safety Package、ORIX 的 RAP、Toyota 的安心 W 方案等)。這類方案完整整合了「CDW 免責補償 + NOC 免除 + 道路救援服務 + 輪胎與輪圈破損更換 + 擋風玻璃飛石損傷補償」。
主要新增了道路救援、輪胎破損、擋風玻璃飛石損傷補償,因此你只保了常見的 CDW+NOC 仍有可能會因為以上狀況,造成自負賠償哦!
全險每天加保費用約 1,500 至 2,500 日圓不等。考量到台日駕駛方向相反,自駕新手容易在轉彎或停車時發生小擦傷,建議直接選含免責補償與 NOC 豁免的保險方案,上路更踏實,也不用擔心意外帶來的大額自費。
日本租車保險方案比較表與賠償金額試算
以下整理 4 種常見保險組合的保障差異與費用對比:
| 保障項目 | 基本保險 | 基本險 + CDW | CDW + NOC 免除 | 頂級全險(安心方案) |
|---|---|---|---|---|
| 對人 / 對物基本賠償 | 有(有自負額) | 有(免自負額) | 有(免自負額) | 有(免自負額) |
| 車輛維修自負額 | 需支付 5~10 萬日圓 | 0 元 | 0 元 | 0 元 |
| NOC 營業損失賠償 | 需支付 2~5 萬日圓 | 需支付 2~5 萬日圓 | 0 元 | 0 元 |
| 輪胎 / 玻璃 / 拖吊救援 | 需自費 | 需自費 | 依方案部分補償 | 全額涵蓋 / 免費 |
| 每日加購預算參考 | 0 日圓 | 約 1,000~1,500 日圓 | 約 1,500~2,000 日圓 | 約 2,000~2,500 日圓 |
真實自撞情境模擬|倒車擦撞牆壁導致保險桿凹陷(車輛仍可開回)
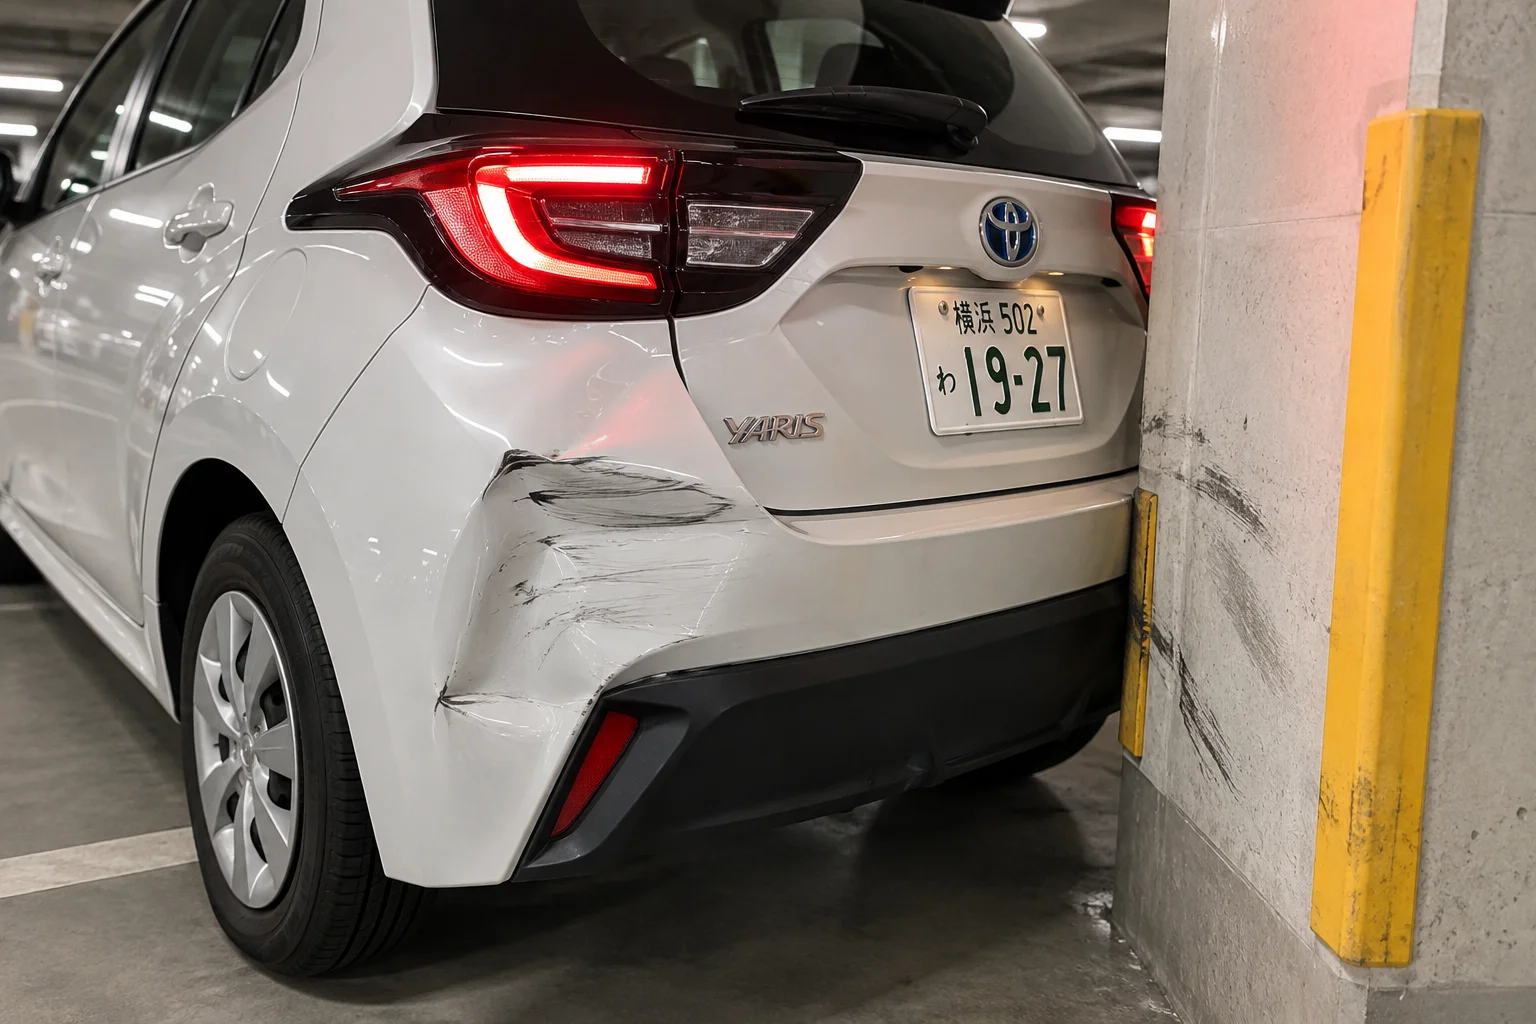
假設在停車場倒車時不小心撞到牆壁,後保險桿凹陷,但車輛還能正常開回營業所,不同保險方案的理賠支出如下:
- 基本保險:需支付車損自負額 50,000 日圓 + NOC 營業損失 20,000 日圓 = 總計自付 70,000 日圓(約合 NTD 15,000 元)。
- 加保 CDW 免責補償:車損自負額降為 0 元 + 仍需支付 NOC 20,000 日圓 = 總計自付 20,000 日圓(約合 NTD 4,300 元)。
- 加保 CDW+NOC 補償:車損自負額 0 元 + NOC 0 元 = 總計自付 0 日圓。
5 大致命破保地雷|買了全險也不賠的情況
就算你買到頂級的日本租車全險,只要違反日本交通法規或租車合約,保險就會直接失效(破保),所有損失都要自己全額賠償。以下 5 個常見地雷一定要避開:
- 未報警取得事故證明(交通事故証明書):在日本,不管是與他車碰撞、自撞電線桿、刮傷底盤,甚至只是輕微掉漆,只要發生事故就必須立刻打 110 報警。若沒有警方的報案紀錄,保險公司一律可以拒絕理賠。
- 非登記駕駛人開車:取車簽約時,所有會開車的人都必須出示駕照與日文譯本登記為駕駛。如果肇事駕駛不在合約名單內,保險完全不理賠。因此若要多一個駕駛人,一定要在租車當下與店家確認。
- 重大違規駕駛行為:包含酒駕、無照駕駛、毒駕、嚴重超速、闖紅燈、行駛中使用手機,以及未繫安全帶或 6 歲以下兒童未使用安全座椅。出發前建議詳閱日本自駕右駕注意事項與交通規則。
- 私下和解與合約外行為:事故後未經租車公司與保險公司同意,私下與對方和解或交付賠償金。或是未告知車行就擅自延長租期,逾期期間發生的事故一律無法出險。
- 操作不當與特殊耗損:加錯油(如柴油車加成汽油)、鑰匙遺失、禁菸車內吸菸(會被收高額清潔費)、駛入沙灘或河床等非一般道路導致受困或底盤受損,都不在理賠範圍內。
發生事故理賠 SOP:日本自駕緊急處理 4 步驟
萬一在日本自駕時發生擦撞或事故,請先保持冷靜,照著以下 4 步驟處理:
- 確保現場安全與救護傷患
立即開啟雙黃燈,將車輛移至安全處,並在車後方放置三角警示牌。若有人受傷,第一時間撥打 119 叫救護車。
- 撥打 110 報警處理
向警方通報事故地點、有無人員受傷。日語不流利可用簡易英文或翻譯軟體溝通,配合警方完成現場勘驗以取得報案紀錄。
- 現場拍照存證與交換資訊
用手機拍下現場全景、路標標線、雙方車輛受損處與車牌,並與對方駕駛交換姓名、電話和保險公司資訊。切記絕對不要在現場私下簽署和解協議。
- 通報租車公司與保險窗口
依照租車合約上的緊急聯絡電話(大型車行多有中文客服)回報事故時間、地點與警方受理編號,後續聽從車行指示安排拖吊或更換車輛。
日本租車保險常見問題 FAQ
不行。台灣旅客在日本自駕必須同時出示「台灣駕照正本」與有效的「日文譯本」。
如果台灣駕照過期或日文譯本失效,在日本法律上一律視為「無照駕駛」,保險全數失效且須負擔刑事責任。規劃行程前請先參考 日本駕照日文譯本申請指南 確認證件效期。
不能完全取代。台灣部分旅平險或不便險雖然有海外租車自負額補償,但屬於「事後理賠」。
發生事故時,你必須在日本現場先刷卡或付現代墊維修費與 NOC,回台後再準備警察事故證明、維修單據向保險公司申請理賠審核。如果在租車時直接加保車行全險,現場零自負額免代墊,處理起來最省事。
很多跨國比價平台賣的保險屬於「第三方代墊型保險」,車行現場並不認這份保障,遇事故時你還是要在現場先賠付自負額與 NOC,事後再向平台申請退款。
而透過 gogoout 日本租車 預約時,保險方案是直接串接車行提供的免責補償與安心全險,屆時取車時會再統一付費給店家,後續出保也都直接跟店家對街即可。